4 вересня 2026 року доцент кафедри обліку, аудиту та оподаткування Лариса Скоробогата та здобувачі освітніх програм «Облік і оподаткування» та «Цифровий облік, податковий та митний контроль» першого (бакалаврського) рівня в рамках вивчення навчальних дисциплін «Бухгалтерський облік» та «Облік і звітність в оподаткуванні» долучилися до безкоштовного вебінару «Як не втратити види діяльності через NACE 2.1-UA & Ділова мета під контролем ДПС: нові ризики для бізнесу», організованого освітньою платформою 7eminar.academy. У межах заходу прозвучали дві лекції: Ірина Губіна розповіла про перехід на новий класифікатор видів економічної діяльності, а Галина Морозовська – про контроль ділової мети під час податкових перевірок.
Перехід на новий класифікатор видів економічної діяльності
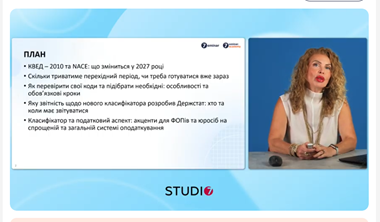
План лекції: перехідний період, перевірка кодів та нова звітність
Ірина Губіна окреслила план: що зміниться у 2027 році з переходом від КВЕД-2010 до NACE 2.1-UA, скільки триватиме перехідний період і чи варто готуватися вже зараз, як перевірити власні коди та підібрати необхідні, яку звітність щодо нового класифікатора розробив Держстат, а також податкові аспекти для ФОП і юридичних осіб на спрощеній і загальній системах оподаткування.
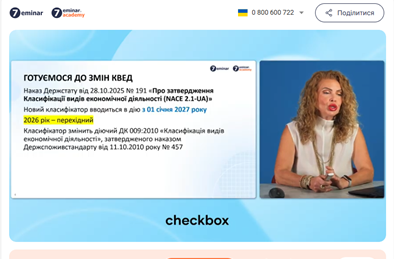
Готуємося до змін КВЕД: правова база та терміни
Новий класифікатор запроваджено наказом Держстату від 28.10.2025 № 191 «Про затвердження Класифікації видів економічної діяльності (NACE 2.1-UA)». Він вводиться в дію з 1 січня 2027 року, а 2026 рік визначено перехідним. NACE 2.1-UA замінить чинний ДК 009:2010 «Класифікація видів економічної діяльності», затверджений наказом Держспоживстандарту від 11.10.2010 № 457.
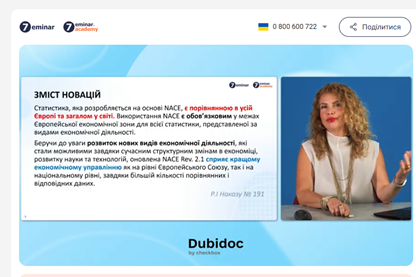
Зміст новацій: гармонізація зі стандартами ЄС
Лекторка пояснила мету змін: NACE 2.1-UA імплементує в Україні класифікацію видів економічної діяльності Європейського Союзу, ухвалену Делегованим регламентом Комісії (ЄС) 2023/137, на виконання Програми розвитку офіційної статистики до 2028 року та відповідно до статті 355 Угоди про асоціацію між Україною та ЄС. Використання NACE є обов’язковим у межах Європейської економічної зони для всієї статистики за видами економічної діяльності, а її оновлена версія має сприяти кращому економічному управлінню – і на рівні ЄС, і на національному рівні – завдяки порівнянності даних.
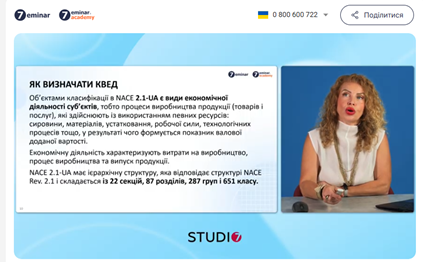
Як визначати КВЕД: структура класифікатора
NACE 2.1-UA має ієрархічну структуру і складається з 22 секцій, 87 розділів, 287 груп і 651 класу. Кожна класифікаційна позиція – це літерно-цифровий код і найменування виду економічної діяльності: літери позначають секції-рубрикатори, а цифри деталізують розділи, групи й класи.
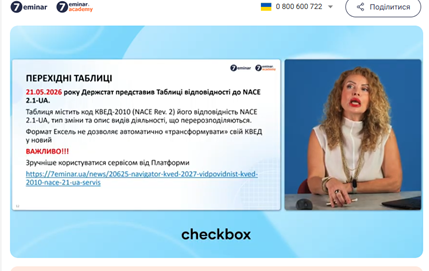
Перехідні таблиці відповідності КВЕД-2010 — NACE 2.1-UA
21 травня 2026 року Держстат представив таблиці відповідності старих кодів КВЕД-2010 новим кодам NACE 2.1-UA із зазначенням типу зміни та описом видів діяльності, що перерозподіляються. Оскільки формат Excel не дозволяє автоматично «трансформувати» код, лекторка порадила користуватися спеціальним онлайн-сервісом – навігатором КВЕД на сайті 7eminar.ua.
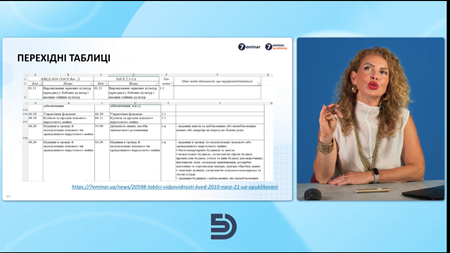
Приклад таблиці відповідності: типи зміни 1:1 та 1:n
На прикладі таблиці лекторка звернула увагу, що тип зміни коду буває різним: 1:1, коли старий код просто переходить у новий без змін, і 1:n, коли один старий код розпадається на кілька нових – і тоді підприємству потрібно самостійно обрати найточніший варіант виходячи з фактичного опису своєї діяльності, а не покладатися на автоматичний перехід.
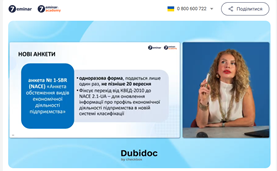
Нові анкети Держстату щодо переходу на NACE 2.1-UA
Наказом Держстату від 13.08.2026 № 201 запроваджено оновлену звітність: анкету № 1-SBR (актив) і № 1-SBR (вд), які подаватимуться щорічно починаючи зі звіту за 2027 рік, та анкету № 1-SBR (NACE) – одноразову форму, яка фіксує перехід від КВЕД-2010 до NACE 2.1-UA і подається лише один раз, не пізніше 20 вересня. До кінця 2026 року продовжує діяти чинна звітність за наказом Держстату від 27.08.2024 № 213 – анкети № 1-РСО (актив) і № 1-РСО (вд).
Ділова мета під контролем ДПС
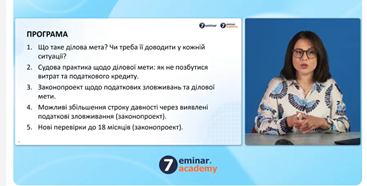
Програма лекції про ділову мету та нові правила перевірок
Друга частина вебінару, яку провела Галина Морозовська, була присвячена поняттю ділової мети та новим правилам Мінфіну. Програма охопила: що таке ділова мета і чи потрібно доводити її в кожній ситуації; судову практику щодо ділової мети – як не втратити витрати та податковий кредит; законопроєкт щодо податкових зловживань та ділової мети; можливе збільшення строку давності через виявлені податкові зловживання; а також законопроєкт про нові перевірки тривалістю до 18 місяців.
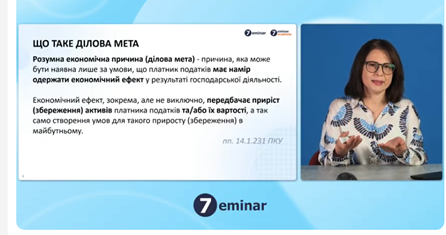
Що таке ділова мета: визначення за ПКУ
Лекторка нагадала визначення з пп. 14.1.231 ПКУ: розумна економічна причина (ділова мета) – причина, яка може бути наявна лише за умови, що платник податків має намір одержати економічний ефект у результаті господарської діяльності. Економічний ефект, зокрема, але не виключно, передбачає приріст або збереження активів платника податків чи їх вартості, а так само створення умов для такого приросту чи збереження в майбутньому.
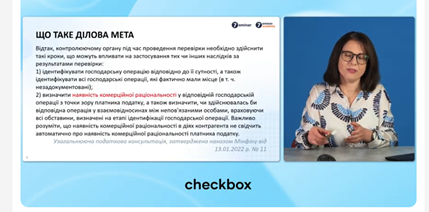
Які кроки має здійснити контролюючий орган під час перевірки
Згідно з узагальнюючою податковою консультацією, затвердженою наказом Мінфіну від 13.01.2022 № 11, контролюючий орган під час перевірки має здійснити два кроки, що впливають на наслідки перевірки: ідентифікувати господарську операцію відповідно до її сутності, зокрема й ті операції, що фактично мали місце, але лишилися незадокументованими; та визначити наявність комерційної раціональності операції з точки зору платника податків, зокрема оцінюючи, чи здійснювалася б така операція у взаємовідносинах між непов’язаними особами. Лекторка підкреслила: наявність комерційної раціональності в діях контрагента не свідчить автоматично про наявність комерційної раціональності самого платника податків, тож контролюючому органу варто надсилати платнику запит про з’ясування його позиції щодо можливих альтернативних варіантів досягнення того самого результату.
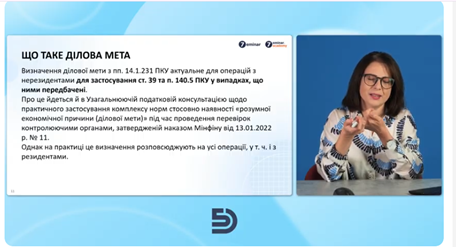
Сфера застосування визначення ділової мети на практиці
Формально визначення ділової мети з пп. 14.1.231 ПКУ актуальне передусім для операцій з нерезидентами – для застосування статті 39 (трансфертне ціноутворення) та п. 140.5 ПКУ у передбачених ними випадках, про що йдеться і в згаданій узагальнюючій податковій консультації. Однак, як зауважила лекторка, на практиці податкові органи розповсюджують це визначення на всі операції платника, зокрема й з резидентами, що суттєво розширює коло ситуацій, де бізнесу варто бути готовим обґрунтувати економічний сенс своїх рішень.
Отримані знання про перехід на NACE 2.1-UA та про підходи контролюючих органів до оцінки ділової мети будуть використані під час вивчення дисциплін «Бухгалтерський облік» та «Облік і звітність в оподаткуванні», допомагаючи здобувачам освітніх програм «Облік і оподаткування» та «Цифровий облік, податковий та митний контроль» орієнтуватися в актуальних змінах законодавства й ризиках, з якими стикається бізнес.