7 вересня 2026 року доцент кафедри обліку, аудиту та оподаткування Лариса Скоробогата та здобувачі освітніх програм «Облік і оподаткування» та «Цифровий облік, податковий та митний контроль» в рамках вивчення навчальних дисциплін «Бухгалтерський облік» та «Облік і звітність в оподаткуванні» долучилися до безкоштовного вебінару «Зміни в обліку перевезень: нова ТТН з липня, пільги і ПДВ, водії і трудові договори, перевірки та штрафи ДПС», організованого професійною платформою AVS. Лектором виступила експерт AVS Валентина Бернацька.
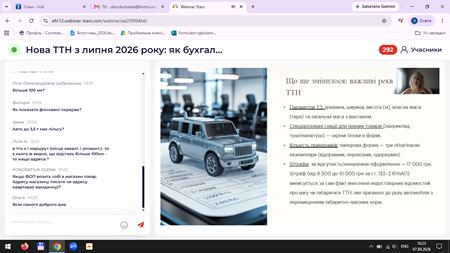
Що змінилося: важливі реквізити нової форми ТТН
Лекторка розповіла, що саме змінилося в новому бланку товарно-транспортної накладної: додалися параметри транспортного засобу (довжина, ширина, висота, власна маса та загальна маса з вантажем), з’явилися спеціалізовані секції для окремих категорій товарів, а паперова форма, як і раніше, складається у трьох обов’язкових примірниках — для відправника, перевізника та одержувача. Окремо наголосили на розмірі штрафів: за відсутність або неналежне оформлення ТТН передбачено санкцію від 8 500 до 51 000 грн за ст. 132-2 КУпАП, яка виписується за сам факт внесення недостовірних відомостей про вагу чи габарити, що спричинило рух автомобіля з перевищенням норм.
Розглядаючи, які первинні документи є обов’язковими для підтвердження здійснення перевезення, лекторка підкреслила: ТТН залишається основним документом для перевезення вантажів автомобільним транспортом в Україні, її форма й порядок заповнення регулюються Правилами № 363 та Законом «Про автомобільний транспорт», а складається вона у паперовій та/або електронній формі. Відповідаючи на запитання учасників про ситуацію, коли заява-замовлення оформлена на посередника — юридичну особу, а фактичним перевізником є ФОП, лекторка зазначила: у ТТН потрібно вказувати саме перевізника, а не посередника.
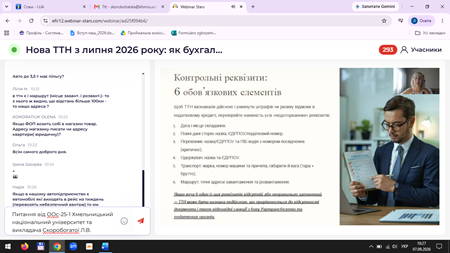
Контрольні реквізити: 6 обов’язкових елементів дійсної ТТН
Щоб ТТН визнавали дійсною і не мати ризику відмови в податковому кредиті, лекторка порадила перевіряти наявність шести «недоторканних» реквізитів: дати й місця складання; повних даних сторін (назва, ЄДРПОУ чи податковий номер); даних перевізника — назви/ЄДРПОУ та ПІБ водія з номером посвідчення; даних одержувача; параметрів транспорту (марка, номер машини й причепа, габарити та вага); і точної адреси маршруту завантаження й розвантаження. Відсутність або помилка хоча б в одному з цих реквізитів прирівнюється до відсутності документа й тягне санкції з боку Укртрансбезпеки та податкових органів.
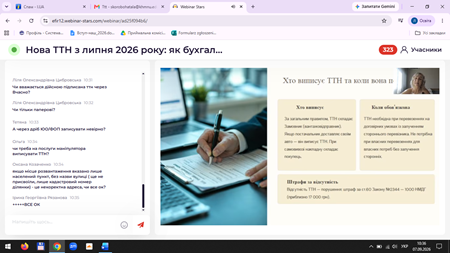
Хто виписує ТТН, коли вона обов’язкова, і штрафи за відсутність
За загальним правилом ТТН складає замовник-вантажовідправник, а якщо постачальник доставляє товар власним транспортом, накладну виписує він; при самовивозі — покупець. Документ обов’язковий при перевезеннях на договірних умовах із залученням стороннього перевізника, але не потрібен для власних перевезень без залучення третіх осіб. Відсутність ТТН — порушення ст. 60 Закону № 2344, за яке передбачено штраф 1000 НМДГ (близько 17 000 грн).
ТТН і податковий кредит з ПДВ: позиції податкових органів і судів
Окремий блок вебінару присвятили ролі ТТН у формуванні податкового кредиту. Позиції податкових органів і судів тут відрізняються: ТТН є доказом руху товару й підсилює позицію платника в спорах із ДПС, особливо в поєднанні з податковою та видатковою накладними, однак п. 201.10 ПКУ прямо визначає, що підставою для податкового кредиту є лише зареєстрована податкова накладна в ЄРПН. Лекторка наголосила: відсутність або помилки в ТТН не можуть автоматично робити операцію безтоварною, якщо рух активів підтверджений іншими первинними документами.
Впровадження е-ТТН: не заміна паперу, а перебудова логістичних процесів
Значну частину вебінару відвели впровадженню електронної ТТН. Лекторка підкреслила, що е-ТТН — це не просто заміна паперу на файл, а повна перебудова логістичних процесів: для бухгалтера перехід означає заміну «роботи з архівом» на «контроль у реальному часі». Централізована база даних (ЦБД) при Мінінфраструктури робить е-ТТН миттєво доступною відправнику, перевізнику й отримувачу одразу після створення документа в системі електронного документообігу — наприклад, M.E.Doc або «Вчасно».
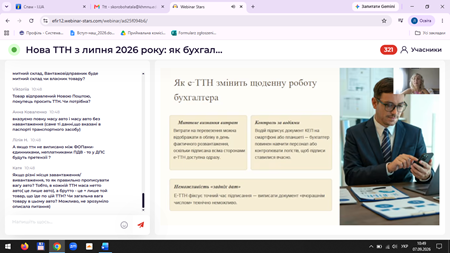
Як е-ТТН змінить щоденну роботу бухгалтера
Серед практичних наслідків переходу на е-ТТН для бухгалтера — можливість миттєво визнавати витрати на перевезення в день фактичного розвантаження, оскільки документ, підписаний усіма сторонами, стає доступним одразу; необхідність контролювати, щоб водії вчасно ставили кваліфікований електронний підпис на смартфоні чи планшеті; та технічну неможливість оформити е-ТТН «заднім числом», адже система фіксує точний час підписання. Водночас доступ ДПС до ЦБД зробить перевірку ПДВ прозорішою: інспектор миттєво порівнюватиме дату реєстрації податкової накладної з датою руху товару в е-ТТН, тож бухгалтеру потрібно синхронізувати номенклатуру, вагу та кількість в облікових системах, щоб не запускати ризик-індикатори СМКОР.
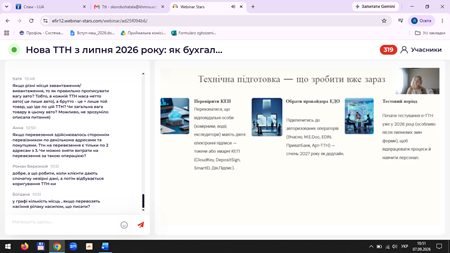
Технічна підготовка до е-ТТН — що варто зробити вже зараз
Насамкінець лекторка дала практичні поради щодо технічної підготовки бізнесу до переходу на е-ТТН: перевірити, чи мають відповідальні особи (комірники, водії, експедитори) чинні електронні підписи; обрати й підключитися до авторизованого провайдера електронного документообігу (М.Е.Doc, «Вчасно», EDIN, ПриватБанк, Арт-ТТН) заздалегідь, оскільки січень 2027 року встановлено як дедлайн; а також розпочати тестування е-ТТН ще у 2026 році, щоб відпрацювати процеси й навчити персонал до того, як це стане обов’язковим.
Отримані знання про нові вимоги до ТТН та підготовку до е-ТТН будуть використані під час вивчення дисциплін «Бухгалтерський облік» та «Облік і звітність в оподаткуванні», допомагаючи здобувачам освітньої програми «Облік і оподаткування» та «Цифровий облік, податковий та митний контроль» орієнтуватися в актуальних змінах законодавства, що регулює облік перевезень.