9 вересня 2026 року доцент кафедри обліку, аудиту та оподаткування Лариса Скоробогата та здобувачі освітніх програм «Облік і оподаткування» та «Цифровий облік, податковий та митний контроль» в рамках вивчення навчальних дисциплін «Бухгалтерський облік» та «Облік і звітність в оподаткуванні» долучилися до наступної сесії безкоштовного вебінару «Податкові ризики в обліку перевезень: ПДВ, витрати, перевірки ДПС, штрафи і слабкі місця бухобліку», організованого професійною платформою AVS.
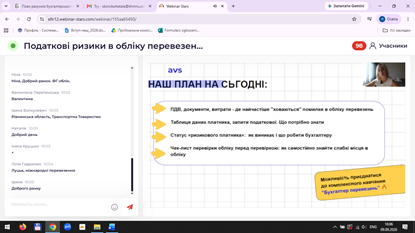
План сесії: де найчастіше «ховаються» помилки в обліку перевезень
У цій частині курсу лекторка зосередилася на трьох ключових зонах ризику при міжнародних перевезеннях – ПДВ, первинних документах та витратах у закордонних рейсах, – узагальнивши типові помилки, що призводять до донарахувань і блокувань податкових накладних, та практичні кроки для їх мінімізації.
Огляд ключових місць виникнення помилок в обліку перевезень
Розглядаючи ризик № 1 – ПДВ, – лекторка виділила три типові помилки: необґрунтоване застосування ставки 0% замість 20% або помилкове віднесення операції до звільнених від оподаткування; плутанину зі статусом контрагента, коли за резидентності замовника експедиторська винагорода підлягає оподаткуванню ПДВ за ставкою 20%; а також неправильний маршрут чи поділ перевезення – ставка 0% діє лише на єдиний міжнародний маршрут, а його розбивка або некоректне документування української ділянки веде до нарахувань за ставкою 20%.
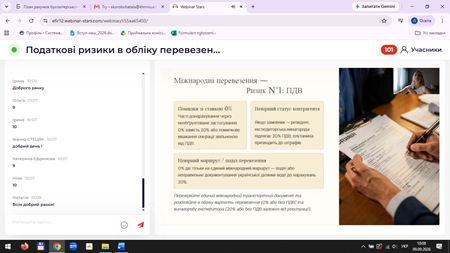
Міжнародні перевезення – ризик № 1: ПДВ
Учасникам порадили, як уникати цих помилок: коректність ПДВ у міжнародних перевезеннях тримається на первинних документах, тож бухгалтер має особисто перевіряти ланцюжок договорів і статус кожної сторони – замовника, перевізника, посередника, – а також переконуватися в правильності резидентства, наявності єдиного міжнародного транспортного документа та відповідних печаток. Окремо наголосили: перед проведенням операції в бухобліку варто завжди вимагати оригінал єдиного міжнародного транспортного документа.
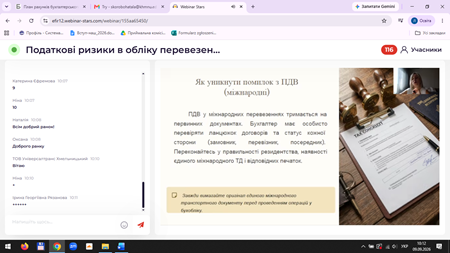
Як уникнути помилок з ПДВ у міжнародних перевезеннях
Ризик № 2 стосувався документів. Серед типових проблем – дефекти в CMR: відсутність митного штампу або відмітки отримувача в графі 24 анулює міжнародний статус перевезення, причому з поширенням електронних митних декларацій фізичний «мокрий» штамп інспектора на паперовій CMR ставиться не завжди; спроби замінити CMR внутрішньою ТТН, що є неприйнятним, оскільки саме міжнародна накладна підтверджує статус перевезення; а також акти без деталізації – номера авто, маршруту, номера CMR, об’єму чи ваги, – шаблонні формулювання яких призводять до зняття витрат. Учасникам порадили впровадити внутрішню інструкцію: оплата за рейс – лише після надходження ідеально заповненого оригіналу CMR з усіма печатками.
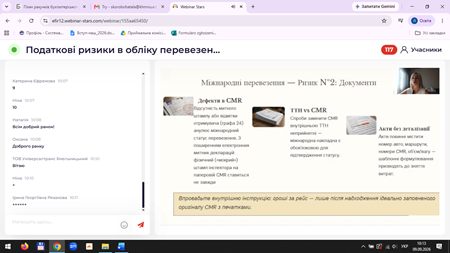
Міжнародні перевезення — ризик № 2: документи
Ризик № 3 – витрати у закордонних рейсах. Лекторка звернула увагу на перевищення лімітів добових без утримання ПДФО й військового збору як часту помилку; на необхідність автентичного перекладу українською мовою іноземних інвойсів, без якого витрати визнають непідтвердженими; а також на чеки за пальне та платні дороги без назви компанії чи номера автомобіля, що створює ризик для списання витрат і вимагає внутрішніх актів контрольних замірів. Рекомендація для бухгалтерів – затвердити Положення про службові відрядження за кордон і внутрішні акти контрольних замірів пального з урахуванням маршрутів і сезонності.
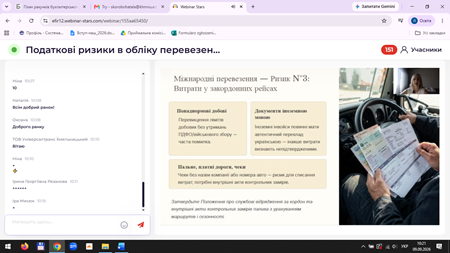
Міжнародні перевезення – ризик № 3: витрати у закордонних рейсах
Розібрані на вебінарі практичні кейси допомагають майбутнім фахівцям з обліку побачити, як виглядає перевірка облікових даних «очима» податкової, і сформувати звичку самостійно шукати слабкі місця в обліку перевезень ще до