Розрахунок собівартості є одним із найважливіших інструментів управлінського обліку, оскільки від правильності її обчислення залежить політика ціноутворення, оцінка рентабельності продукції та прийняття ефективних управлінських рішень. Навіть математично правильно здійснені розрахунки можуть призвести до помилкових висновків, якщо підприємство використовує неправильну методологію обліку витрат.
07 жовтня 2026 року викладачі кафедри обліку, аудиту та оподаткування к.е.н., доценти Людмила БОГАТЧИК, Наталія ВАЛЬКОВА та Лариса ОВОД разом із здобувачами першого (бакалаврського) рівня вищої освіти ОП «Облік і оподаткування», «Цифровий облік, податковий та митний контроль» прослухали вебінар «5 помилок у розрахунку собівартості, які коштують прибутку: кейси, діагностика, експертні поради» від Фінансової академії Aktiv – акредитованого центру фінансової освіти та партнера міжнародних професійних організацій ACCA та ACPM.
Спікеркою заходу була Людмила ГАВРИЛЮК – фінансовий директор з понад 20-м досвідом у сфері фінансів та управління, членкиня в УАСБА (сертифікат САР), має диплом ACCA DipIFR Rus.
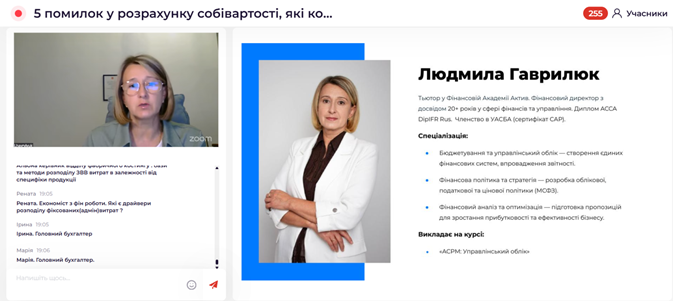
Під час вебінару фахівець-практик у сфері управлінського обліку зосередила увагу на основних проблемах, що виникають під час визначення собівартості продукції, та оцінці їх впливу на фінансові результати підприємства, зокрема:
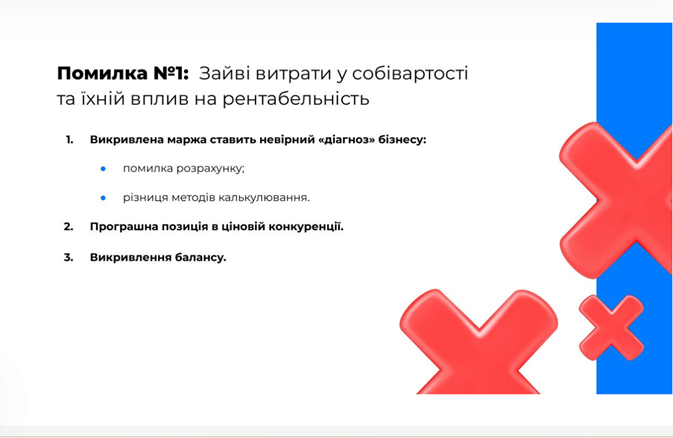
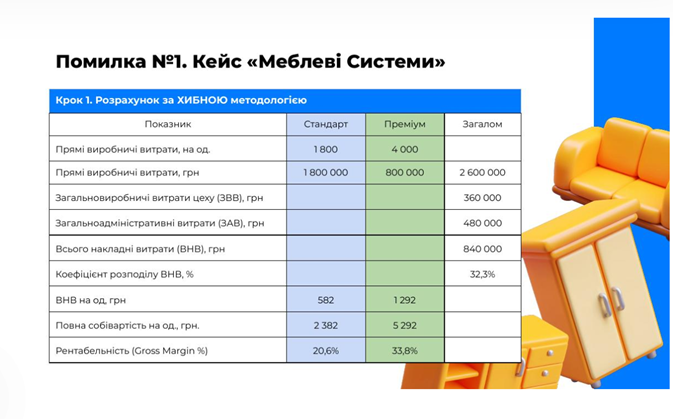
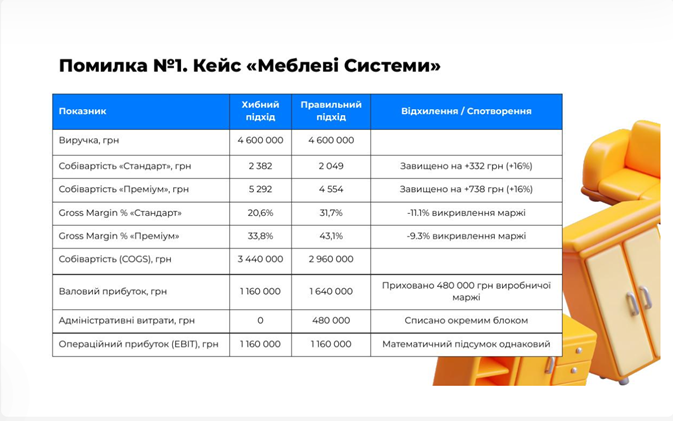
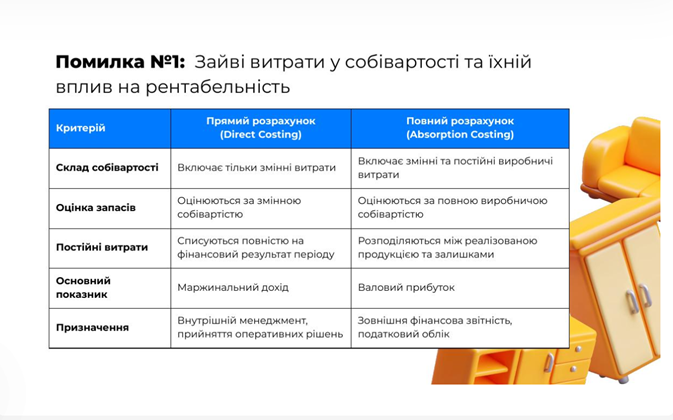
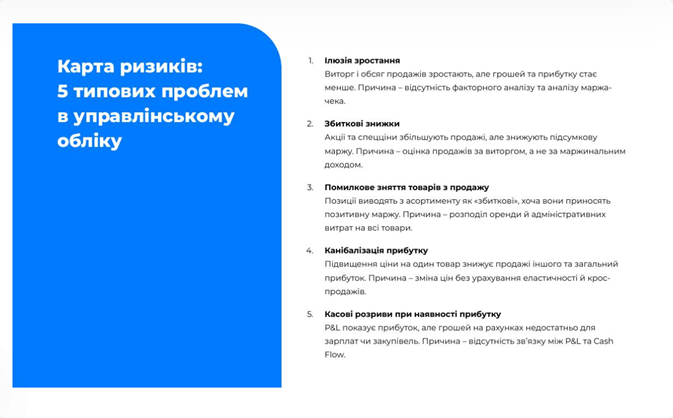
1) включення зайвих витрат до собівартості продукції – на практиці часто трапляються випадки, коли суб’єкти господарювання включають до виробничої собівартості не лише виробничі, але інші види витрат, зокрема, на реальних практичних кейсах розглянуто приклади включення нерозподілених загальновиробничих та адміністративних витрат, проаналізовано кожну з ситуацій з позиції штучного завищення собівартості та заниження показників рентабельності підприємства.
У своєму виступі Людмила ГАВРИЛЮК підкреслила, що навіть за умови, якщо включення додаткових витрат не вплинуло на величину загального операційного прибутку, для цілей управління керівництво отримує викривлену інформацію щодо прибутковості окремих видів продукції.
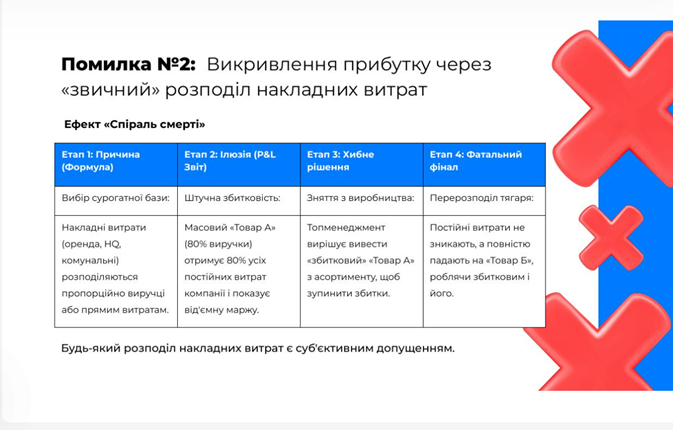
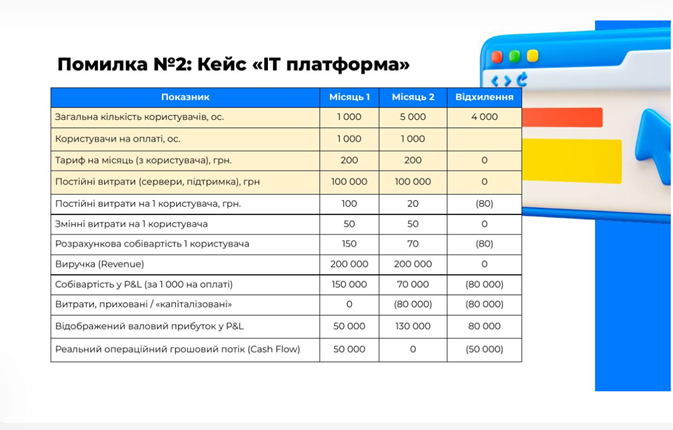
2) неправильний розподіл накладних витрат. Спікеркою наголошено, що на практиці підприємства для зручності зазвичай розподіляють накладні витрати пропорційно виручці або прямим витратам, не враховуючи реального витрачання ресурсів на окремі види продукції.
Такий підхід, на думку Людмили ГАВРИЛЮК, може створювати ілюзію збитковості виробу, виробництво якого насправді приносить підприємству позитивний маржинальний дохід, і призвести до помилкового рішення керівництва про припинення його виробництва. Спікерка наголосила, що розподіл накладних витрат повинен здійснюватися на основі економічно обґрунтованих показників, а не лише за зручними формулами.
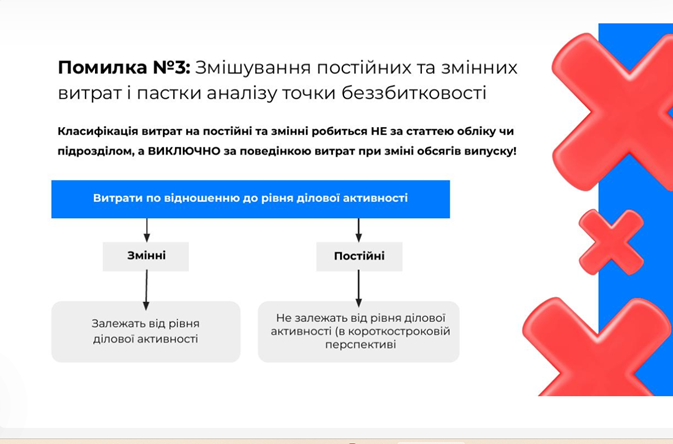
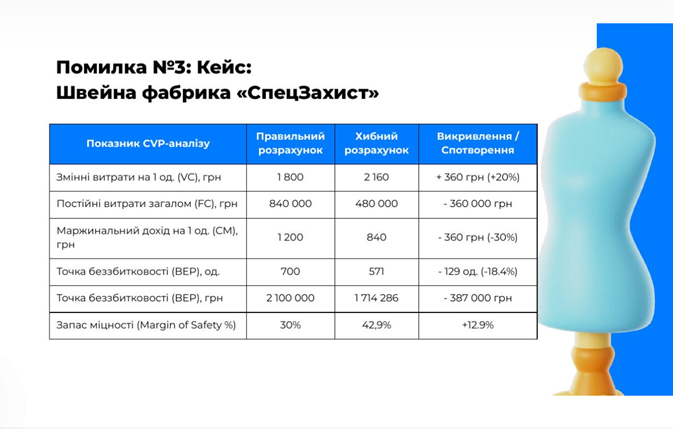
3) змішування постійних та змінних витрат. Правильна класифікація витрат має важливе значення для визначення точки беззбитковості та оцінювання фінансових ризиків підприємства. Якщо постійні витрати помилково відносять до змінних, підприємство отримує неправильні показники маржинального доходу та точки беззбитковості.
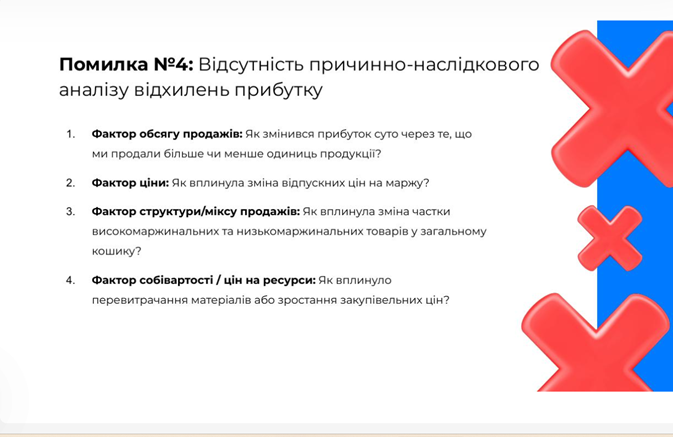
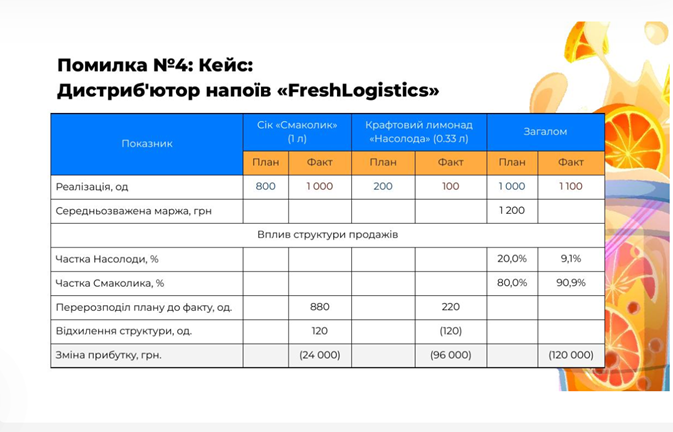
4) відсутність причинно-наслідкового аналізу відхилень прибутку. На думку Людмили ГАВРИЛЮК, самого порівняння показників планового та фактичного прибутку недостатньо для ефективного управління підприємством; важливо встановити, які саме чинники спричинили зміну фінансового результату. На практичних кейсах спікеркою розглянуто вплив зміни таких факторів на динаміку прибутку суб’єкта господарювання, як: обсяг продажів, відпускні ціни, асортиментна структура, собівартість продукції та вартість ресурсів.
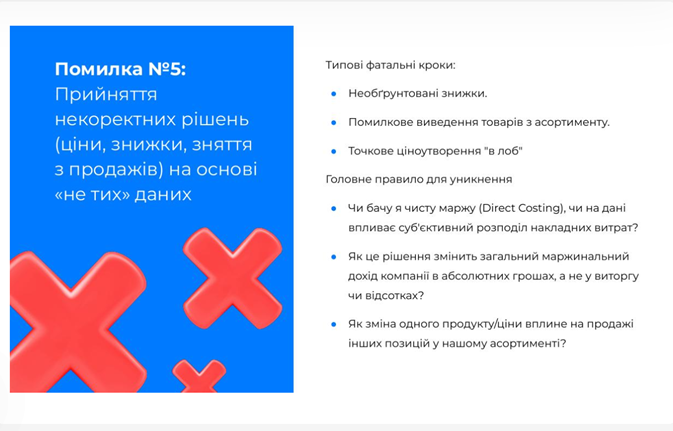
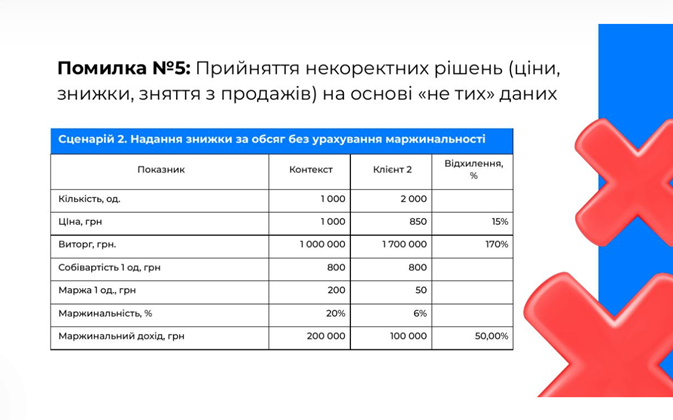
5) прийняття управлінських рішень на основі некоректних даних. Людмила ГАВРИЛЮК обґрунтовує, що найнебезпечнішим наслідком неправильного розрахунку собівартості є помилкові рішення щодо встановлення цін, надання знижок або вилучення продукції з асортименту.
Наприклад, виріб може відображатися у звітності як збитковий через розподілені на нього постійні витрати, хоча фактично забезпечує вагомий маржинальний дохід. Відповідно, якщо підприємство припинить його реалізацію, це негативно відобразиться на величині загального прибутку. Аналогічну ситуацію спостерігаємо і під час надання необґрунтованих знижок. Тому під час ухвалення управлінських рішень необхідно враховувати абсолютну величину маржинального доходу, поведінку та правильний розподіл витрат і можливий вплив рішення на інші товари підприємства.
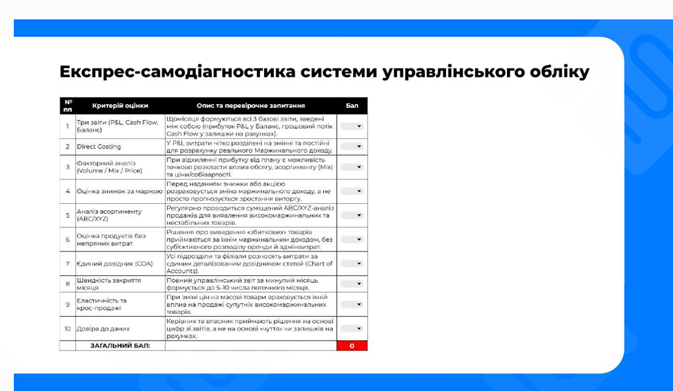
В цілому, участь у вебінарі дозволила здобувачам першого (бакалаврського) рівня вищої освіти ОП «Облік і оподаткування» та «Цифровий облік, податковий та митний контроль» ще раз переконатись, що правильний розрахунок собівартості є не просто бухгалтерською процедурою, а важливою складовою ефективного управління підприємством. Виходячи з обумовленого, слухачі погодились зі спікеркою, що для запобігання помилок суб’єкту господарювання необхідно сформувати цілісну систему управлінського обліку, яка передбачає єдину методологію розрахунку собівартості, правильний розподіл витрат на змінні та постійні, асортиментний аналіз й визначення маржинального доходу, регулярний план-фактний аналіз та взаємозв’язок основних фінансових звітів.
Отримані під час участі у вебінарі «5 помилок у розрахунку собівартості, які коштують прибутку: кейси, діагностика, експертні поради» знання й практичні навички будуть використані під час опрацювання окремих тем з ОК «Управлінський облік», «Бухгалтерський облік», «Фінансовий облік», «Облік і оподаткування ЗЕД» та ін.