Формування достовірної фінансової звітності – одне з ключових завдань сучасного бухгалтера, що вимагає бездоганного знання стандартів та уваги до деталей. У рамках вивчення навчальної дисципліни «Звітність підприємств» студенти кафедри обліку, аудиту та оподаткування Хмельницького національного університету разом із викладачем Віктором Лопатовським 07 жовтня 2026 року взяли участь у практичному вебінарі від освітньої платформи AVS на тему «Виправлення помилок та перевірка фінзвітності, які порушення бачить ДПС».
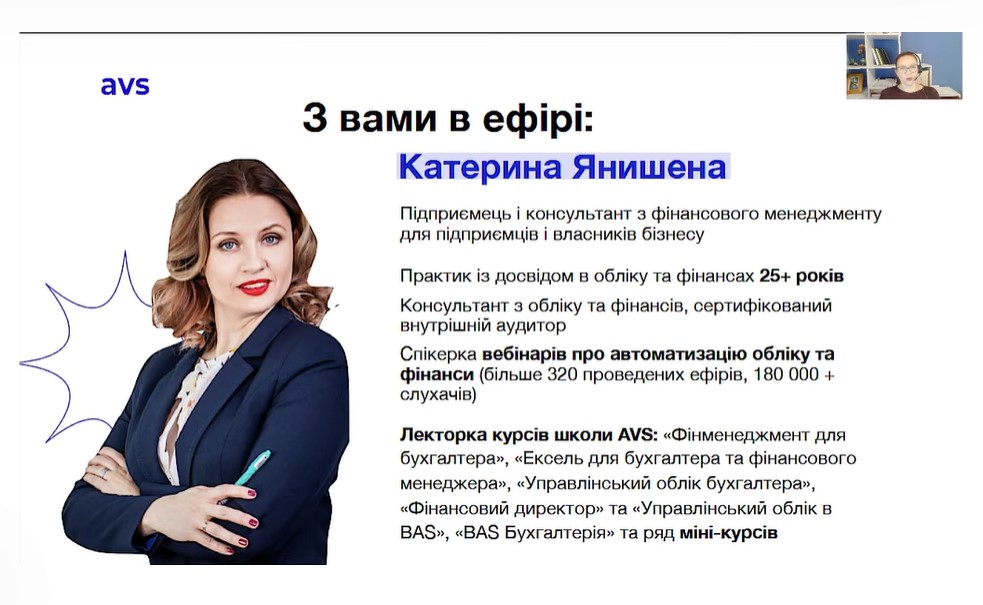
Спікером заходу виступила Катерина Янишена – підприємець, консультант з фінансового менеджменту, сертифікований внутрішній аудитор із понад 25-річним досвідом у сфері обліку та фінансів.
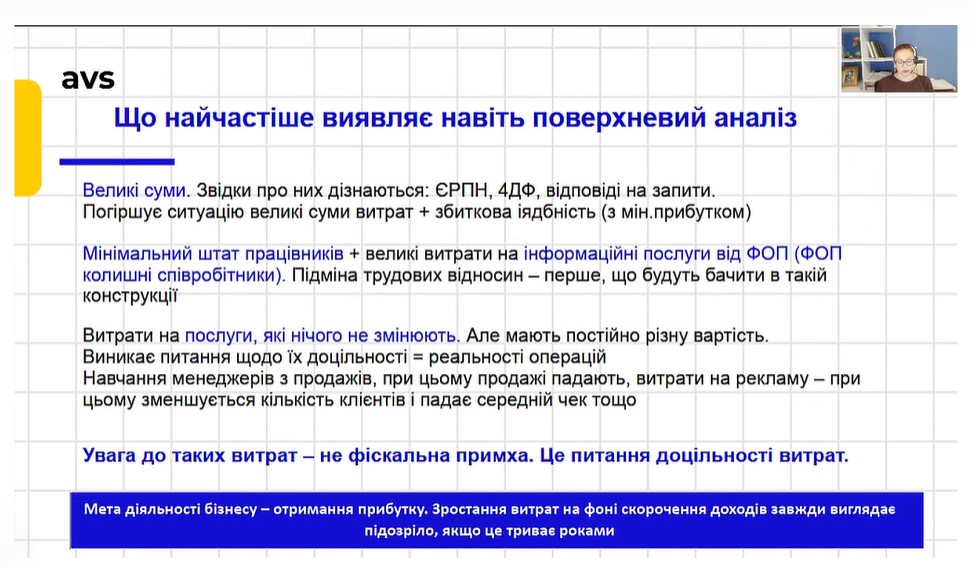
Під час інтенсивного онлайн-навчання майбутні фахівці детально розібрали «болючі точки» фінансової звітності, на які найчастіше звертають увагу як незалежні аудитори, так і контролюючі органи ДПС. Особливий акцент було зроблено на логіці перевіряючих та методах самодіагностики.
Ключові питання, які опрацювали студенти під час вебінару:
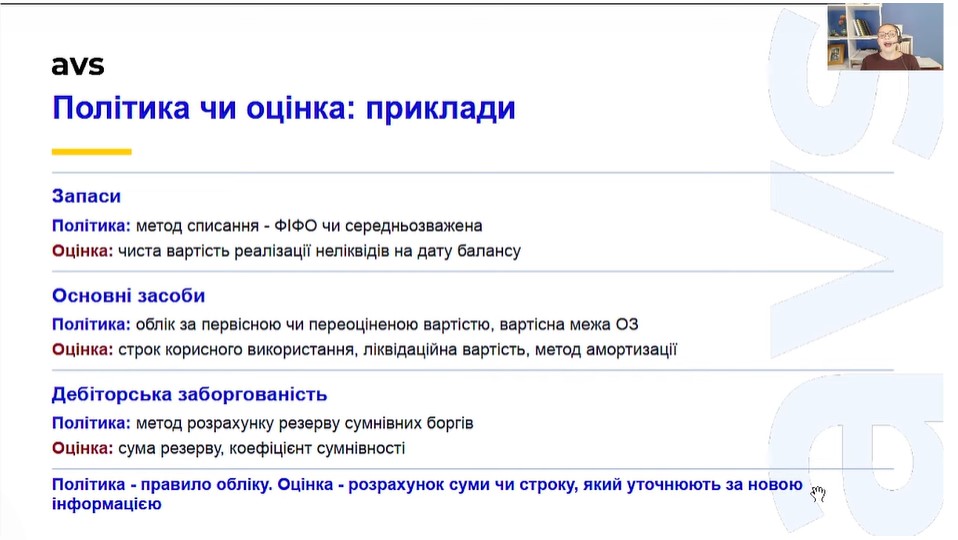
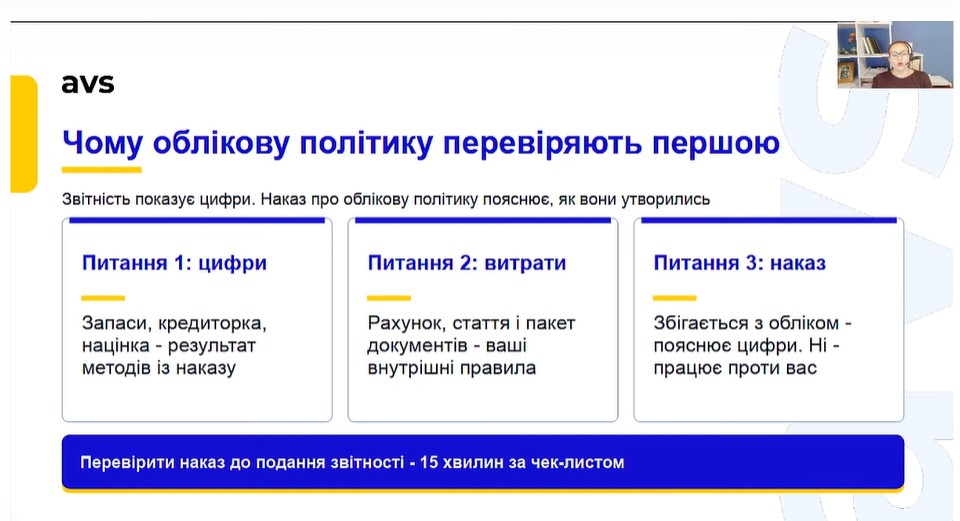
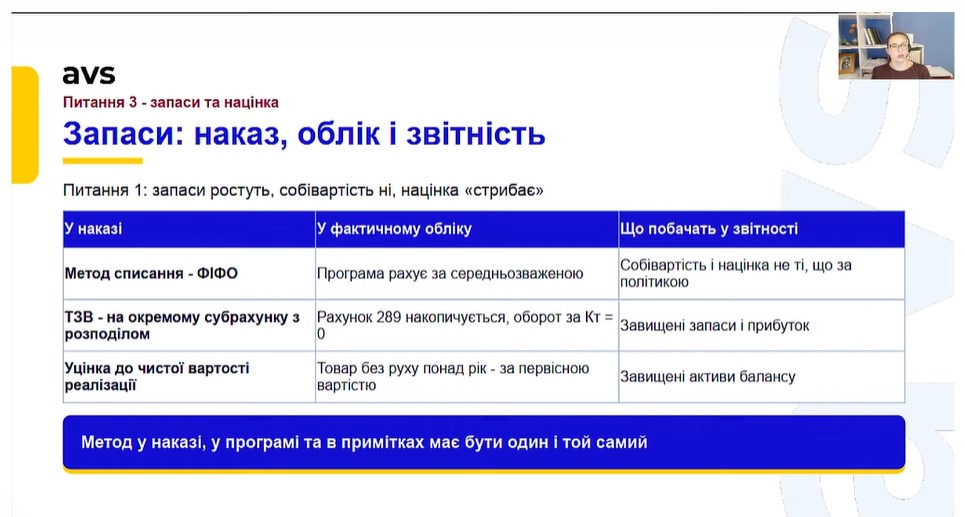
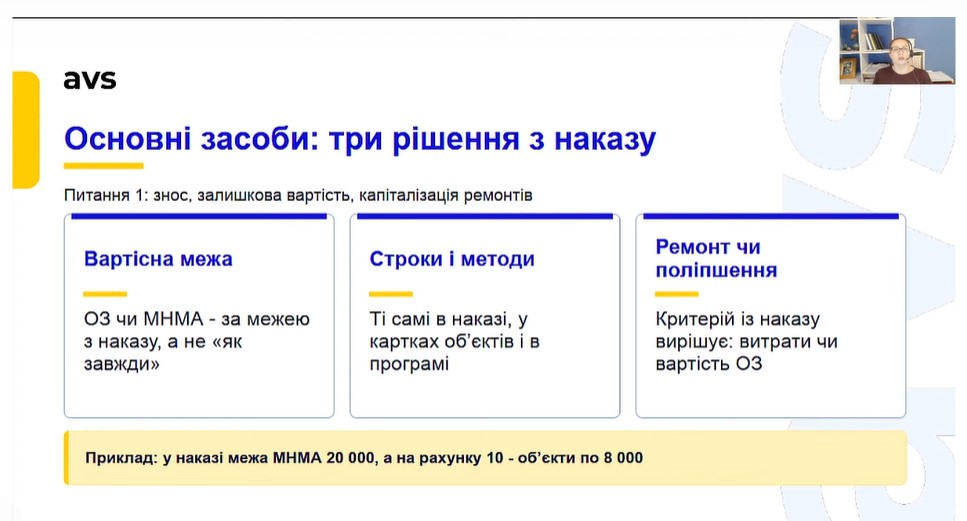
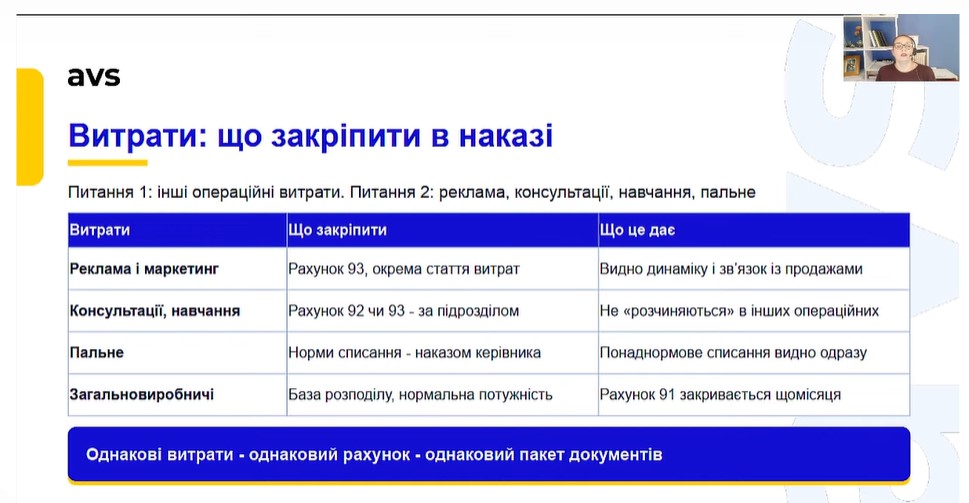
- Вплив облікової політики на звітність: чому Наказ про облікову політику є першим документом, який перевіряють, і як розбіжності між Наказом, фактичним обліком (наприклад, застосування різних методів списання запасів, як-от ФІФО у Наказі та середньозваженої вартості у програмі) та примітками до звітності призводять до завищення активів і прибутку.
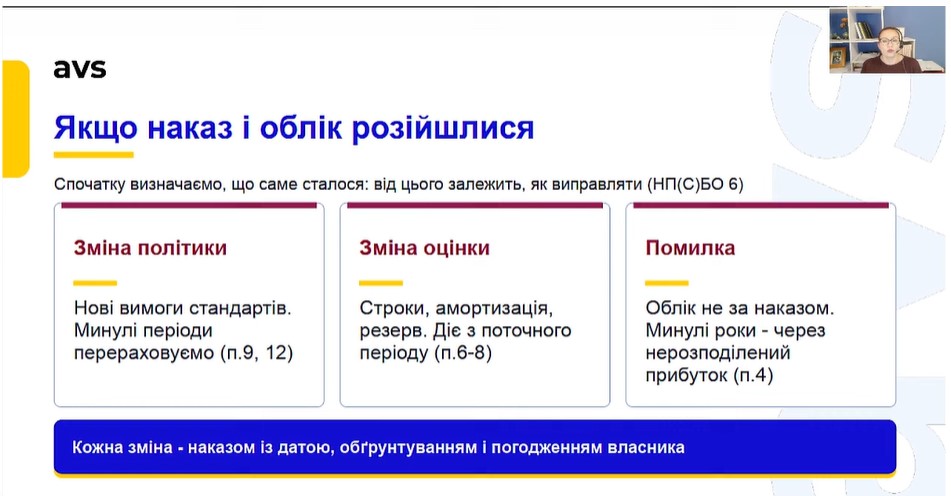
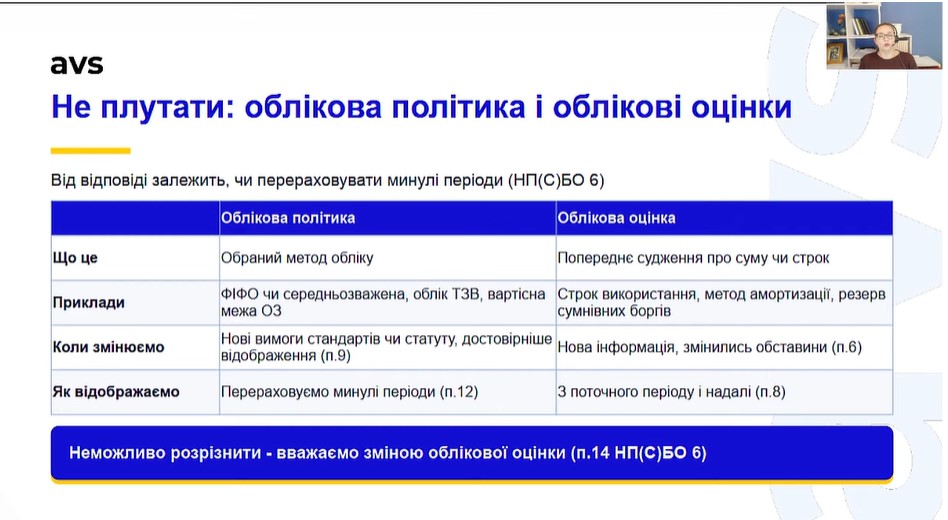
- Розмежування понять облікової політики, облікових оцінок та помилок: як правильно кваліфікувати зміни відповідно до НП(С)БО 6. Наприклад, зміна облікової політики (зміна методу обліку через нові вимоги стандартів) вимагає перерахунку минулих періодів, тоді як зміна облікової оцінки (строки використання, методи амортизації) діє з поточного періоду, а виправлення помилок минулих років здійснюється через нерозподілений прибуток.
- Аналіз ризиків за статтями Балансу та Звіту про фінансові результати:
- Запаси: як нелогічне накопичення матеріалів без руху розцінюється аудиторами як проблема планування, а податківцями – як ознака фіктивних постачань.
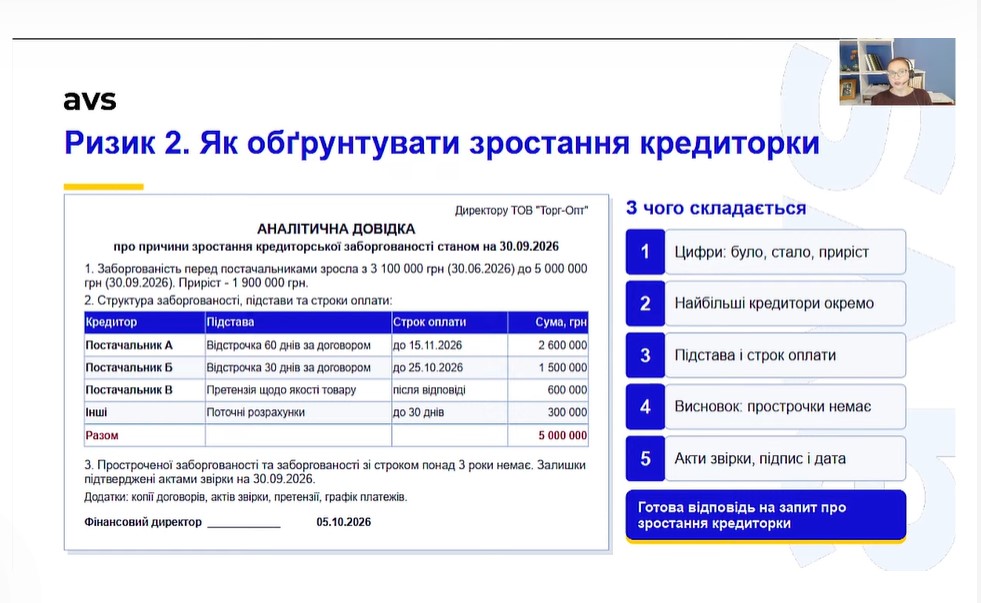
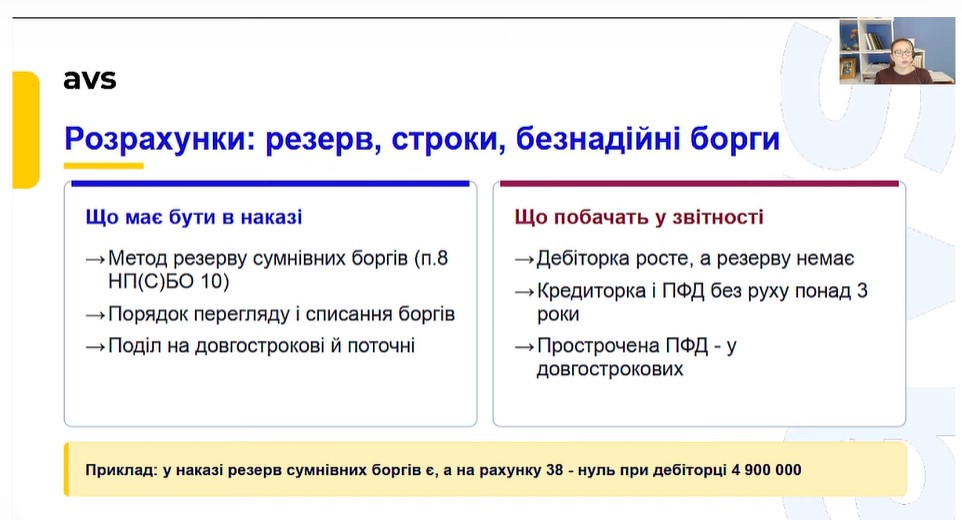
- Зобов’язання: чому прострочена (понад 3 роки) або нульова кредиторська заборгованість при значних закупівлях є маркером заниження витрат або прихованого доходу для перевіряючих.
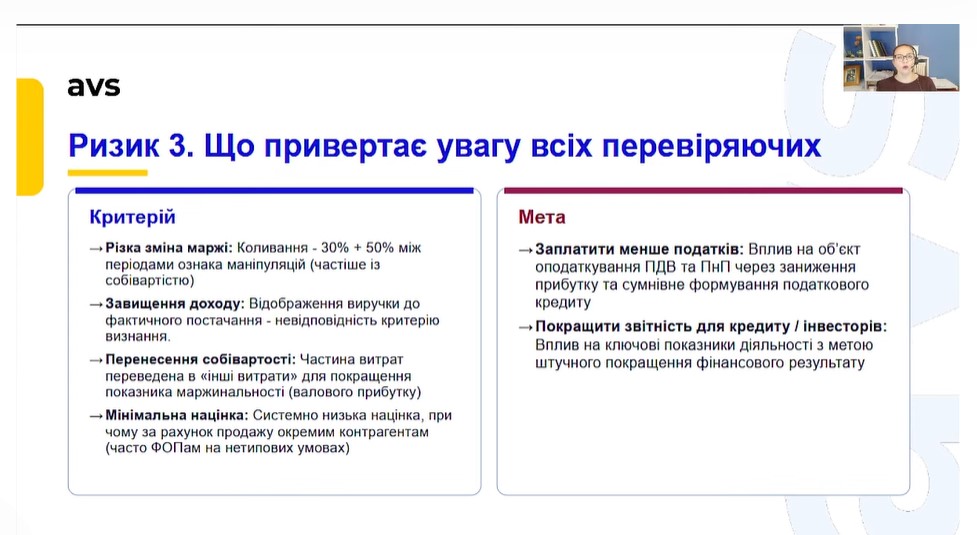
- Націнка та валовий прибуток: як системно мінімальний валовий прибуток або різкі стрибки націнки при незмінній діяльності привертають увагу контролюючих органів щодо бази оподаткування ПДВ.
Для здобувачів вищої освіти участь у такому заході стала чудовою можливістю закріпити теоретичні знання з дисципліни «Звітність підприємств» на основі реальних практичних кейсів. Розуміння логіки перевіряючих органів та вміння виявляти ризики ще на етапі складання фінансової звітності – це ті навички, які формують висококваліфікованого та затребуваного фахівця з обліку і оподаткування.