8 вересня 2026 року доцент кафедри обліку, аудиту та оподаткування Лариса Скоробогата та здобувачі освітніх програм «Облік і оподаткування» та «Цифровий облік, податковий та митний контроль» в рамках вивчення навчальних дисциплін «Бухгалтерський облік» та «Облік і звітність в оподаткуванні» долучилися до безкоштовного вебінару «Податкові ризики в обліку перевезень: ПДВ, витрати, перевірки ДПС, штрафи і слабкі місця бухобліку».
Захід організувала професійна платформа AVS, лектором виступила Валентина Бернацька – експерт AVS із 18-річним досвідом у бухгалтерії, 8 років з яких вона працює у сфері міжнародної логістики. Пані Валентина консультує малий та середній бізнес із питань податкового планування, мінімізації ризиків під час перевірок та легальної оптимізації навантаження, а також розробляє й впроваджує організаційно-правову структуру логістичних компаній.
У межах вебінару лекторка окреслила план обговорення: що змінилося в новому бланку ТТН, які первинні документи є обов’язковими для підтвердження перевезення, як відбуватиметься інтеграція е-ТТН в Україні з 1 січня 2027 року, який технічний чек-лист варто підготувати бізнесу для переходу на е-ТТН, а також кого правильно вказувати в ТТН – експедитора чи перевізника.
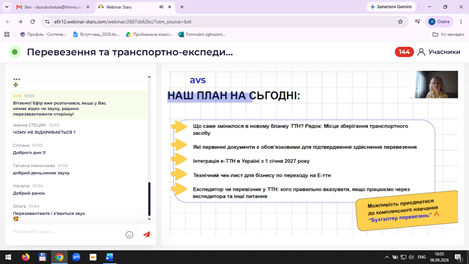
План вебінару: ключові питання щодо ТТН та переходу на е-ТТН
Окрему увагу було приділено розмежуванню статусів учасників перевезення. Перевізник виконує роботу власним або орендованим транспортом і є безпосереднім виконавцем послуги (договір перевезення), тоді як експедитор виступає організатором процесу – шукає транспорт, будує маршрут і залучає третіх осіб-перевізників (договір транспортного експедирування). Якщо компанія поєднує обидві функції, укладається комплексний договір.
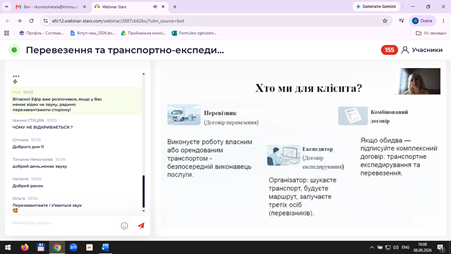
Хто є перевізником, а хто експедитором для клієнта
Лекторка звернула увагу учасників на ключову різницю в обліку доходу: для перевізника доходом є вся сума, що надійшла від замовника за рейс, тоді як для експедитора доходом визнається лише експедиторська винагорода – транзитні кошти, що проходять через експедитора до фактичного перевізника, у дохід не включаються. Валентина Бернацька наголосила, що винагороду обов’язково потрібно виділяти окремим рядком в акті чи інвойсі, інакше податківці можуть визнати доходом весь обіг, що особливо критично для фізичних осіб-підприємців на єдиному податку, оскільки помилкове включення транзитних коштів у дохід здатне вивести ФОП за межі обраної групи.
Значну частину вебінару присвятили питанням ПДВ. Було розглянуто правило «транзитності»: перевізник нараховує 20% ПДВ на вартість послуги в межах України або 0% – якщо перевезення міжнародне; експедитор нараховує ПДВ лише на власну винагороду (20%, якщо замовник – резидент), а послугу самого перевезення перевиставляє за ставкою перевізника. Окремо розглянули особливості оподаткування послуг експедитора-нерезидента та ризики для неплатників ПДВ, які отримують послуги від нерезидента.
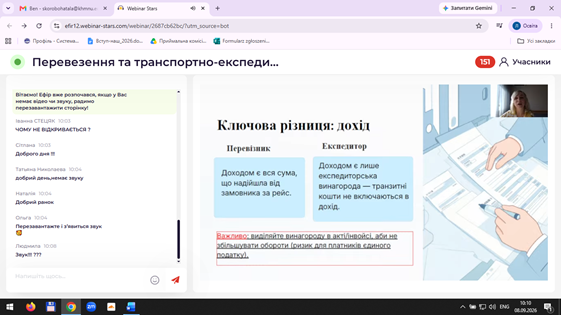
Ключова різниця в обліку доходу перевізника та експедитора
Учасники також розібрали перелік первинних документів (ТТН або CMR, акт наданих послуг у перевізника; ТТН/CMR разом зі звітом експедитора чи деталізованим актом – в експедитора), питання розподілу ризиків і відповідальності за вантаж між сторонами, а також нормативну базу, що регулює ці відносини: ст. 292.4 Податкового кодексу України та НП(С)БО 15 щодо невключення транзитних коштів до доходу експедитора, статтю 9 Закону України «Про транспортно-експедиторську діяльність», а також ст. 189.4 та 195.1.3 ПКУ щодо визначення бази оподаткування ПДВ для міжнародних перевезень.
Підсумовуючи, лекторка представила ключові тези узагальнюючої податкової консультації № 610: ставка ПДВ залежить від статусу виконавця перевезення, податкова накладна виписується «на перевиставлення» вартості послуг перевізника, а винагорода експедитора є окремим елементом оподаткування; послуги транзитного перевезення звільнені від ПДВ згідно з п. 197.8 ПКУ.
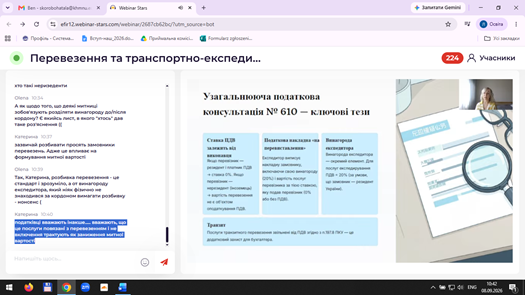
Ключові тези узагальнюючої податкової консультації № 610
Отримані знання будуть інтегровані в навчальні дисципліни кафедри «Бухгалтерський облік» та «Облік і звітність в оподаткуванні». Викладачі та студенти кафедри обліку, аудиту та оподаткування продовжують стежити за трансформаціями податкового законодавства, здобуваючи знання, необхідні для підготовки фахівців нового покоління.