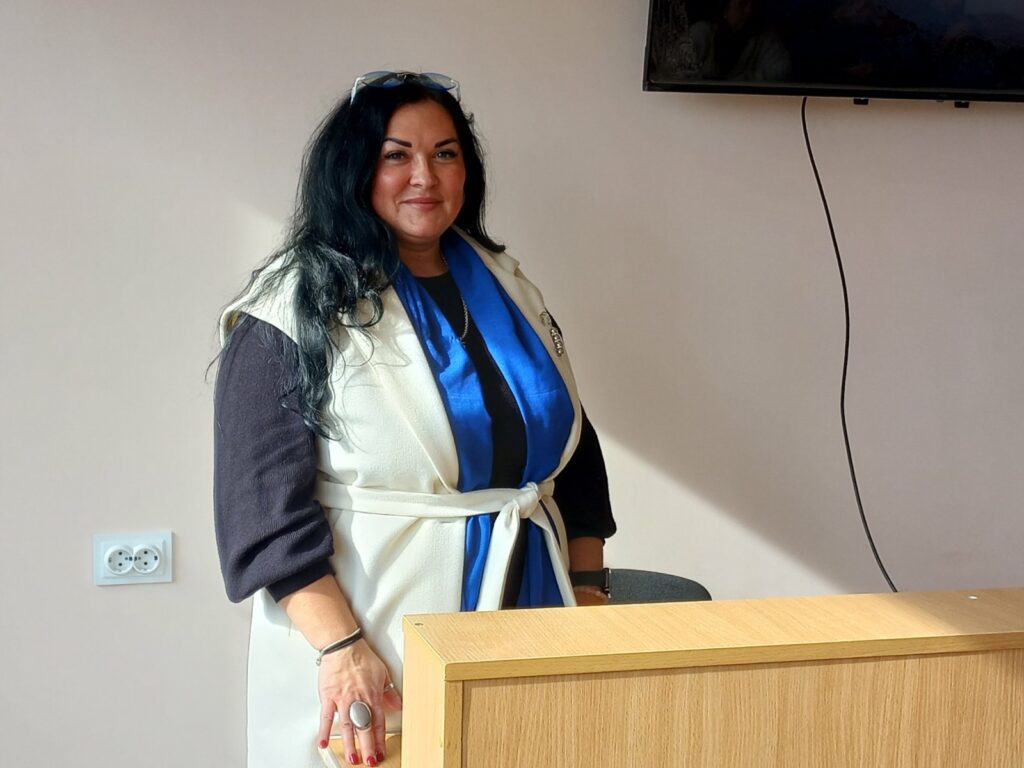
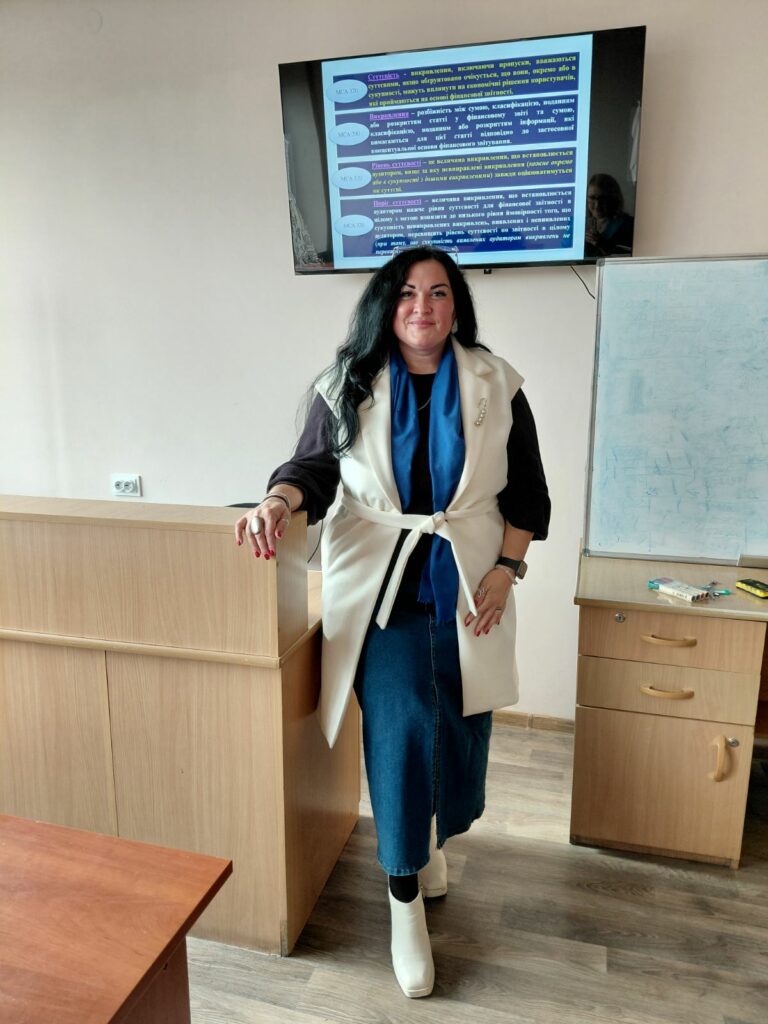
На кафедрі обліку, аудиту та оподаткування, за ініціативи завідувачки кафедри, к.е.н.. доцента Наталії ПОНОМАРЬОВОЇ, відбулася гостьова лекція директора ПП «ВІКТОРІЯ-АУДИТ», сертифікованого аудитора Вікторії ЯЦЮК.
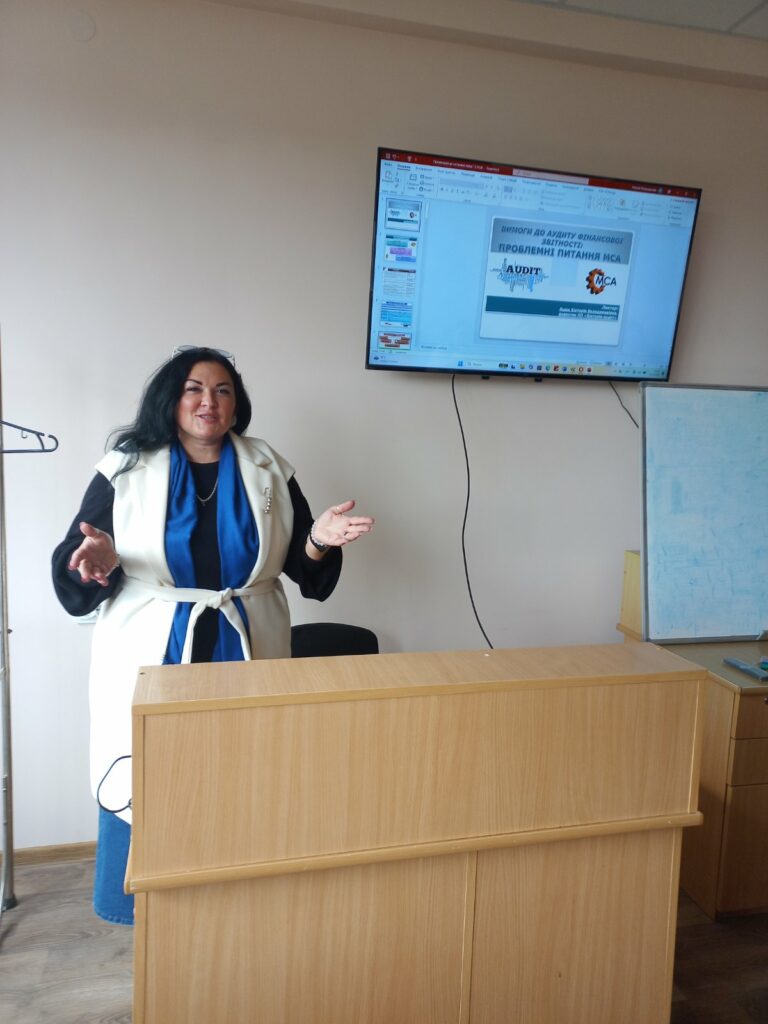
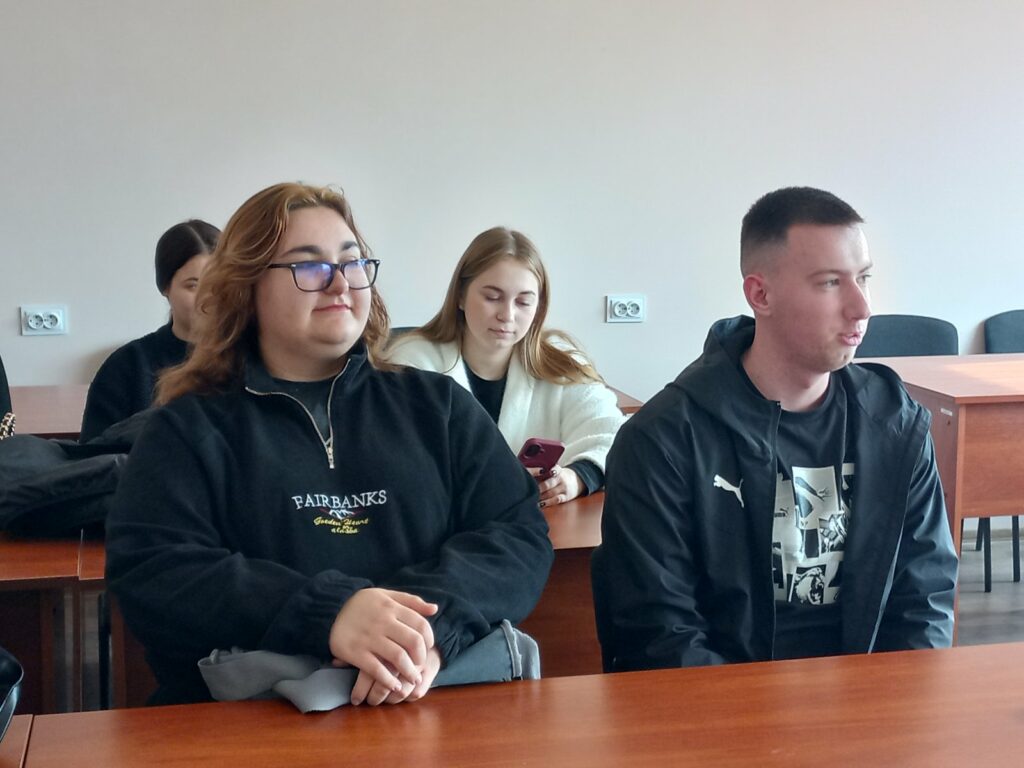
Захід об’єднав здобувачів вищої освіти бакалаврського та магістерського рівнів, в рамках вивчення освітніх компонентів «Аудит» та «Стандарти фінансової звітності та аудиту», для обговорення найгостріших практичних викликів, із якими стикається сучасний аудитор під час перевірок фінансової звітності.
Тема зустрічі – «Вимоги до аудиту фінансової звітності: проблемні питання МСА» – викликала високий інтерес, адже була побудована на реальних кейсах із практики вітчизняного та міжнародного аудиту.
Під час виступу спікер детально зупинилася на найскладніших ділянках аудиторської роботи, де стандартні процедури вимагають підвищеного професійного скептицизму:
- Складні оціночні значення (МСА 540): ризики викривлення під час розрахунку резервів та знецінення активів.
- Оцінка безперервності діяльності (МСА 570): Як аудиторові оцінювати здатність підприємства продовжувати безперервну діяльність в умовах воєнно-політичних ризиків, розриву ланцюгів постачання та критичної залежності від зовнішнього фінансування.
- Накопичення та оцінка викривлень (МСА 450): Розгляд практичних ситуацій, коли сукупний ефект окремих «несуттєвих» помилок перевищує робочу суттєвість та вимагає модифікації аудиторської думки.
- Ризики шахрайства та ігнорування контролів (МСА 240): Механізми виявлення нестандартних ручних проводок та схем штучного завищення доходів наприкінці звітного періоду.
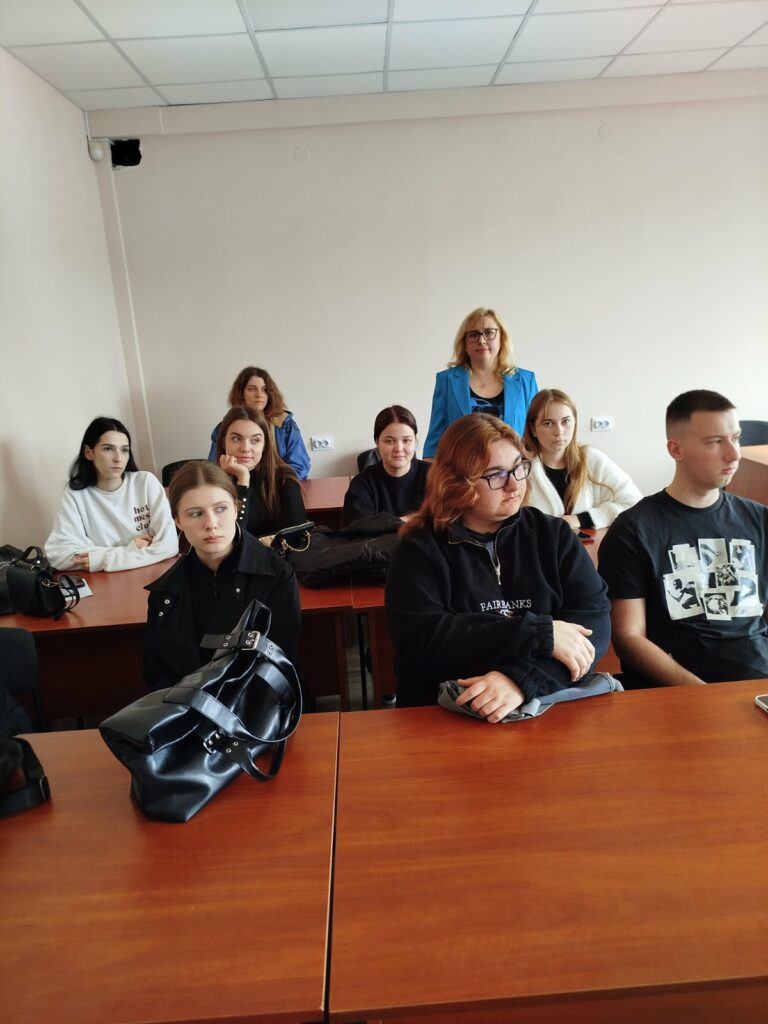
Друга частина зустрічі пройшла у форматі активного обговорення. Студенти мали змогу поставити спікеру гострі запитання щодо професійної етики та реалій роботи аудитора:
- Як чинити аудиторові у разі виникнення конфлікту інтересів або тиску з боку керівництва підприємства-клієнта?
- Які цифрові інструменти допомагають автоматизувати пошук аномалій у великих масивах облікових даних?
- Як правильно обґрунтувати модифікацію аудиторської думки перед Комітетом з аудиту?
Лектор наголосила, що ключовими компетенціями сучасного аудитора є не лише досконале знання МСА, а й розвинений професійний скептицизм, аналітичне мислення та здатність аргументовано відстоювати незалежну позицію.
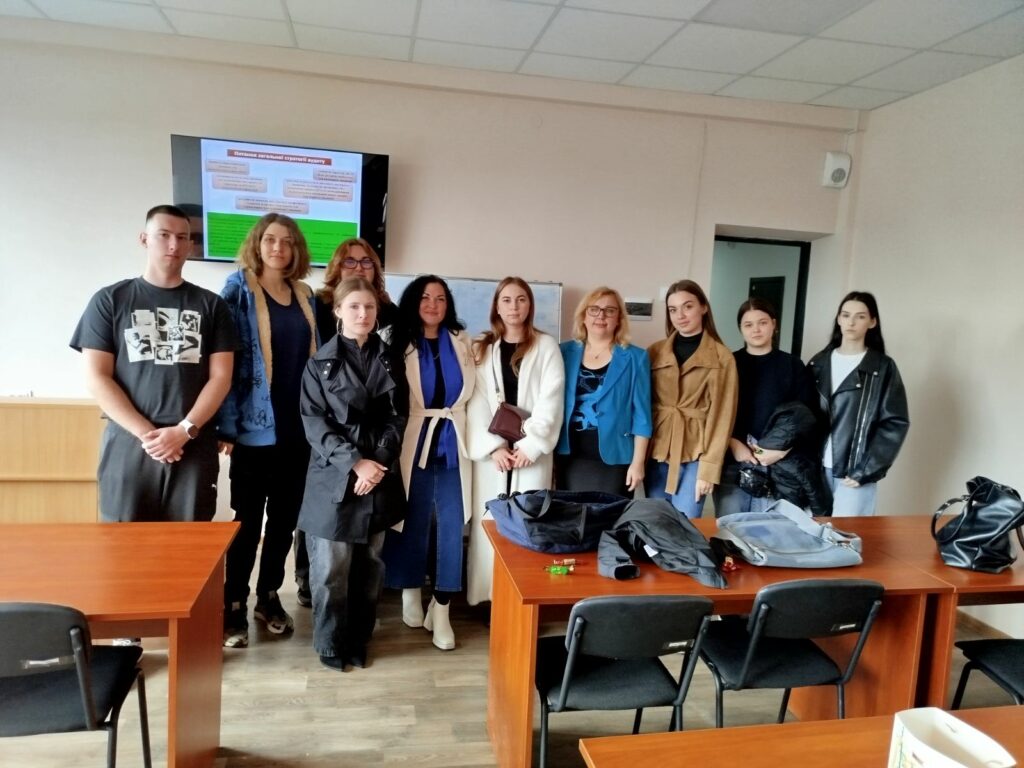
Кафедра обліку і оподаткування висловлює щиру вдячність Вікторії ЯЦЮК за змістовну, практико-орієнтовану лекцію та підтримку високих стандартів підготовки майбутніх фахівців!